环保再生国际平台有限公司
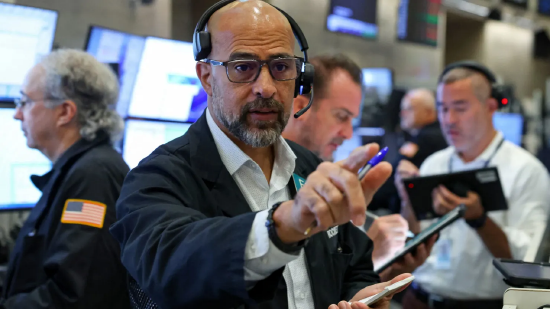
周二美股三大股指收盘涨跌不一。纳斯达克(27244.2777, 122.18, 0.45%)综合指数周二升至新的盘中历史新高,标普500指数基本持平,交易员继续关注美国与伊朗之间的进展。
道指跌0.36%,标普500指数跌0.06点,纳指涨0.45%。
Shopify涨7.12%,PSKY涨2.02%,挪威邮轮跌0.18%,嘉年华跌0.13%,Builders FirstSource涨4.03%,皇家加勒比邮轮跌6.16%,汽车地带(2894.73, 91.48, 3.26%)涨3.10%。
“七姐妹”方面:微软(498, -3.61, -0.72%)跌0.72%,苹果(339.75, 0.77, 0.23%)涨0.23%,谷歌(347.41, -3.46, -0.99%)跌0.99%,特斯拉(378.9, 3.60, 0.96%)涨0.96%,英伟达涨0.66%,Meta Platforms跌0.63%,亚马逊(254.98, -3.47, -1.34%)跌1.34%。
媒体称,如果美国采取行动缓解军事压力,伊朗可能会在 7 天内重新开放霍尔木兹海峡,受此消息周二油价下跌。截至当天收盘,纽约商品交易所10月交货的轻质原油期货价格下跌1.19美元,收于每桶94.59美元,跌幅为1.24%;11月交货的伦敦布伦特原油期货价格下跌1.09美元,收于每桶99.25美元,跌幅为1.09%。
周二行情的前一个交易日,华尔街市场表现强劲。标普 500 指数收涨 1.5%,创下 8 月 4 日以来最佳单日表现;纳斯达克综合指数大涨 2.3%,创下 6 月以来首个收盘历史新高;道琼斯(51863.6914, -185.14, -0.36%)指数上涨 366 点,涨幅 0.7%。
油价下行助推股票市场走高,美债收益率同样出现回落。即便在上周美联储将关键利率上调 25 个基点之前,受债务规模攀升、油价居高不下以及通胀粘性较强等因素影响,美债收益率整体就已经处在上行通道。
市场交易者的目光将聚焦于本周在华盛顿举办的两国领导人峰会。人工智能、伊朗局势、关税以及稀土金属预计会成为本次会晤的核心议题。在中方领导人访美之前,美国财政部长斯科特・贝森特已经与何立峰副总理举行了会谈。
周二,市场将关注里士满联储制造业调查数据,同时留意纽约联储主席约翰・威廉姆斯(70.98, -0.67, -0.94%)与里士满联储主席汤姆・巴尔金的公开讲话。
关注主要经济体的贸易沟通
全球投资者同时关注主要经济体之间的贸易沟通。近期相关官员在纽约举行了新一轮会谈,试图推动贸易、投资和科技等议题取得进展。市场目前尤其关注,现有贸易安排在11月到期后将如何延续。尽管近期沟通基调总体偏积极,但最终协议仍未达成。
德意志银行的Jim Reid指出,对市场而言,关键问题仍是当前贸易安排在11月之后将如何延续。虽然目前沟通基调整体偏积极,但最终结果仍存在不确定性。
Ebury首席外汇策略师Roman Ziruk表示:“在全球地缘政治不确定性日益上升的背景下,主要经济体之间保持沟通的重要性几乎从未像现在这样突出。”
特朗普成为美股散户眼中最大风险。
近几周,美国市场深受波动困扰,背后是一连串催化剂:美联储上调关键利率25个基点、美伊冲突推高油价,以及长期债券收益率飙升。
然而,散户交易者认为,他们的投资组合所面临的最大威胁来自特朗普的政策。
Stocktwits发起的一项调查旨在了解散户投资者眼中投资组合的最大威胁,结果显示41%的投票者将特朗普与政治风险列为头号选项。利率风险以23%的得票率位居第二,21%的受访者投票给油价波动,其余14%的受访者认为最大的风险来自美国国债长期收益率的上升。来源:环球市场播报
本文来源于网络,版权归原作者所有,且仅代表原作者观点,转载并不意味着环保再生国际平台赞同其观点,或证明其内容的真实性、完整性与准确性,本文所载信息仅供参考,不作为环保再生国际平台对客户的直接决策建议。转载仅为学习与交流之目的,如无意中侵犯您的合法权益,请及时与本司联系处理。